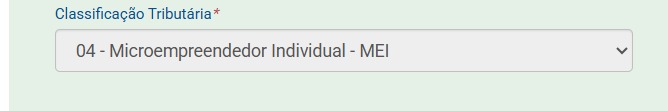
Werbe Nunes da Silva. Isso é bem comum: O eSocial não atualiza sozinho a classificação tributária quando a empresa sai do MEI. O cadastro do empregador (evento S-1000) continua com a classificação 04 (MEI) até que vocês enviem uma alteração. Antes de lançar o pró-labore (S-1200 do sócio como contribuinte individual), é preciso corrigir esse cadastro, senão a DCTFWeb vai apurar errado.
O que fazer
Confirme o desenquadramento na base do Simples. No Portal do Simples Nacional, em "Consulta Optantes", veja se o período SIMEI aparece encerrado e com a data correta, e se a empresa consta como optante do Simples a partir daí. O eSocial confere a classificação informada com essa base. Se a Receita ainda não processou o desenquadramento, a alteração pode ser rejeitada por incompatibilidade.
Envie a alteração do S-1000, com início de validade (AAAA-MM) igual ao mês em que o desenquadramento produziu efeitos. A nova classificação tributária depende da atividade:
01: Simples Nacional com contribuição previdenciária substituída (Anexos I, II, III e V). É o caso mais comum.
02: Simples Nacional com contribuição não substituída (Anexo IV). Nesse caso há CPP de 20% sobre o pró-labore.
03: Concomitância das duas situações anteriores.
99: Se a empresa não ficou no Simples (Lucro Presumido ou Real).
Por onde enviar. Se a empresa usava o módulo simplificado do MEI, a alteração geralmente precisa ser feita pelo eSocial Web Geral, em Empregador/Contribuinte > Dados do Empregador > Alterar. Se vocês usam sistema contábil com mensageria, basta atualizar o cadastro no sistema e transmitir o S-1000 de alteração.
Verifique competências já transmitidas. Se houver competências fechadas (S-1299) depois da data de desenquadramento com a classificação MEI, pode ser necessário reabri-las (S-1298), retificar e fechar de novo. Assim a DCTFWeb é recalculada com a classificação correta.
Depois disso, sobre o pró-labore
O sócio entra como contribuinte individual (categoria 722), com retenção de 11,00% de INSS, limitada ao teto.
A CPP patronal de 20,00% só incide se a empresa estiver no Anexo IV (classificação 02 ou 03).
Pode haver IRRF, conforme a tabela progressiva.
A apuração segue para a DCTFWeb e o DARF é gerado por lá.
Ponto de atenção: Se, além de sair do MEI, houve transformação de Empresário Individual para LTDA, confira se a natureza jurídica já está atualizada no CNPJ. O eSocial usa a base do CNPJ, e divergências ali também costumam travar a transmissão.