Fórum CF
    InícioCategoriasRanking
    Acesso
    Fórum CFFórum Contabilidade Facilitada
    1. Início
    2. Categorias
    3. Associação, está sujeita a retenção de pis e cofin...

    Associação, está sujeita a retenção de pis e cofins?

    RS
    🌱
    Rute Sousa
    🌱 Iniciante104 pts

    Boa noite,

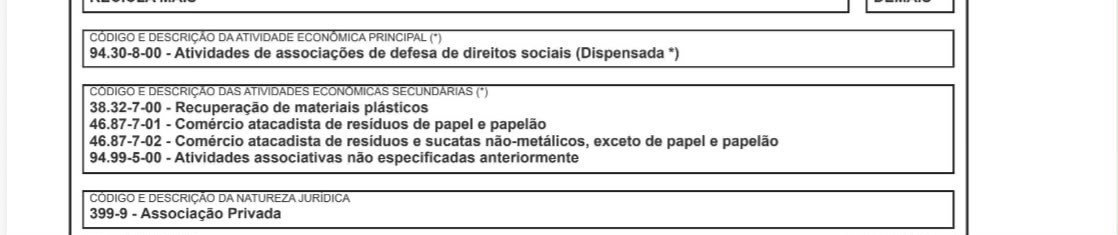
    Uma associação cuja as atividades estão descritas em anexo, estão sujeitas a retenção de pis e cofins?

    Uma cliente que tem uma associação que recolhe pis e cofins, está afirmando que foi em uma reunião de associações e foi informada por um auditor que a mesma está isenta de recolher pis e cofins, e está pedindo restituição dos valores pagos. Gostaria de saber se essa informação procede, ou baseado em lei, a associação é obrigada a recolher sim esses impostos? Como devo proceder mediante essas informações?

    Desde já agradeço.

    Imagem da pergunta
    2 respostas195 visualizações09/06/26, 01:44

    Respostas da Comunidade (2)

    Antônio  Glademyr SILVERIO
    👑
    Antônio Glademyr SILVERIO
    👑 Lenda6.162 pts
    Melhor Resposta · automática

    A informação de que associações possuem "isenção total e irrestrita" não procede. Pela legislação, as associações sem fins lucrativos são obrigadas a recolher PIS e COFINS, a menos que as receitas sejam provenientes exclusivamente de suas atividades próprias estatutárias e cumpram exigências legais.

    A Legislação (O que diz a Lei)

    • COFINS: As receitas relativas às atividades próprias (ou seja, aquelas ligadas diretamente ao objetivo social descrito no Estatuto) possuem isenção conforme o art. 14, inciso X, da Medida Provisória nº 2.158-35/01. No entanto, receitas financeiras, aluguéis ou serviços fora da finalidade pagam COFINS.

    • PIS: Não há uma isenção ampla igual à da COFINS. O PIS é, em regra, apurado sobre a folha de pagamento (a 1,00% para entidades sem fins lucrativos) ou sobre o faturamento/receitas operacionais, dependendo do regime tributário.

    • Tributação das demais receitas: Receitas de vendas, prestação de serviços a não associados ou investimentos sofrem incidência normal de PIS e COFINS.

    • Impacto recente (LC 224 e IN 2.307): A Receita Federal confirmou que as entidades do terceiro setor que cumprem os requisitos continuam resguardadas, mas toda a contabilidade exige atenção constante devido à complexidade da apuração

    Como você deve proceder

    Para evitar riscos de autuação ou o pagamento indevido de honorários em teses judiciais agressivas, siga este passo a passo:

    1. Analise o Estatuto: Verifique quais são as atividades previstas e como as receitas que a associação recebe são classificadas.

    2. Audite a Natureza das Receitas: Separe o que entra como "contribuição estatutária/mensalidade de associado" (potencialmente isento/imune) do que entra como "prestação de serviços" ou "vendas" (tributável).

    3. Avalie o Pedido de Restituição: Restituição administrativa ou judicial só é possível se ficar comprovado que a associação pagou imposto sobre receitas próprias amparadas por isenção legal, o que exige a retificação de declarações e validação fiscal, nunca uma ação automática.

    Para ajudá-lo a orientar sua cliente com segurança e evitar riscos fiscais verifique:

    • Quais são as principais fontes de receita da associação hoje (mensalidades, prestação de serviços, convênios)

    • O regime tributário atual dela (ex.: PIS sobre a folha ou PIS/COFINS sobre o faturamento)

    09/06/26, 11:31
    CM
    🌱
    Cassiani Moura
    🌱 Iniciante55 pts

    Esse assunto realmente trouxe muitas dúvidas recentemente.

    A Lei Complementar nº 224/2025 tratou da redução linear de alguns benefícios fiscais federais, e posteriormente a Receita Federal publicou a IN RFB nº 2.307/2026 atualizando a lista de benefícios fiscais preservados.

    Com isso, surgiram dúvidas se as associações civis sem fins lucrativos teriam perdido algum benefício ou se passariam a sofrer tributação/ retenção de PIS e Cofins.

    Porém, a própria Receita Federal esclareceu que não houve alteração na tributação das associações civis sem fins lucrativos que cumprem os requisitos legais. Essas entidades continuam com o tratamento de isenção em relação às receitas decorrentes de suas atividades próprias, desde que prestem os serviços para os quais foram instituídas e não tenham finalidade lucrativa.

    Assim, a informação de que a associação pode estar isenta pode proceder, especialmente quando estamos falando de receitas vinculadas às suas finalidades estatutárias.

    Por outro lado, é importante destacar que essa isenção não deve ser aplicada de forma automática para qualquer receita ou qualquer situação. Antes de concluir se há retenção ou se cabe restituição, é necessário analisar:

    • o estatuto social da associação;

    • as atividades efetivamente exercidas;

    • a origem das receitas;

    • se as receitas decorrem das atividades próprias da entidade;

    • e se a associação atende aos requisitos legais para usufruir da isenção.

    A Receita Federal reforçou que, cumpridos os requisitos legais, permanece preservado o tratamento de isenção previsto na legislação.

    09/06/26, 11:54

    Faça login para responder esta postagem.

    Entrar

    Gere um resumo inteligente desta discussão com sugestão de curso.

    Tópicos Relacionados

    Quando que o itcmd é isento no estado do Rio de janeiro?NFe de produtos fabricados em impressora 3DRetirada de lucro em espécieNFse considerar competência ou data da emissãoPortal GNRE com instabilidade para gerar guias DIFAL

    Tópicos Mais Vistos

    O que acontece ao clicar em "Rejeição" em uma NFSe no Portal Nacional?REFORMA TRIBUTÁRIA - ESTUDANTES: COMO SE ATUALIZAR?Crédito de IBS/CBS na compra de Combustível para consumoCálculo da Servidão Administrativa no ITRBENEFÍCIO FISCAL ICMS DISTRITO FEDERAL..

    🏆 Top Contribuidores

    1
    Antônio  Glademyr SILVERIO
    👑

    Antônio Glademyr SILVERIO

    6162 pts
    2
    DS
    🏅

    Darlane Silva Santos

    2991 pts
    3
    Rodrigo Carvalho Rastoldo de Souza
    ⭐

    Rodrigo Carvalho Rastoldo de Souza

    1764 pts
    4
    LC
    ⭐

    Letícia Cristovão

    1497 pts
    5
    KC
    ⭐

    KARITA ALVES CORREIA

    1183 pts
    Cursos recomendados para esse tópico

    Aprofunde-se em Setor Fiscal

    Rotinas do Simples NacionalPós-Graduação

    Rotinas do Simples Nacional

    Saiba mais
    Reforma Tributária e Prática FiscalPós-Graduação

    Reforma Tributária e Prática Fiscal

    Saiba mais
    InícioCursos e PósCategoriasRankingRegras do FórumTermos de Uso
    © 2026 Contabilidade Facilitada. Todos os direitos reservados.
    InícioBuscar
    Nova
    Matrículas abertas na Pós-graduação em Auditoria e ComplianceMatrículas abertas na Pós-graduação em Auditoria e Compliance
