Fórum CF
    InícioCategoriasRanking
    Acesso
    Fórum CFFórum Contabilidade Facilitada
    1. Início
    2. Categorias
    3. Como informar no EFD-Contribuições o ajuste da LC ...

    Como informar no EFD-Contribuições o ajuste da LC 224/2025 referente aos 10% excedentes do crédito presumido de medicamentos?

    Thayná Ferreira Boniolo
    🌱
    Thayná Ferreira Boniolo
    🌱 Iniciante5 pts

    Estou com dúvida sobre a forma correta de escriturar no EFD-Contribuições o ajuste relacionado aos 10% excedentes do Crédito Presumido de Medicamentos previsto na LC 224/2025.

    A NT 012/2026 orienta que o ajuste seja informado nos registros M110/M610, porém fiquei em dúvida se operacionalmente isso faz sentido para este caso específico.

    O cenário que utilizei foi o seguinte:

    • Informei no registro F700 o valor total (100%) do crédito presumido de medicamentos;

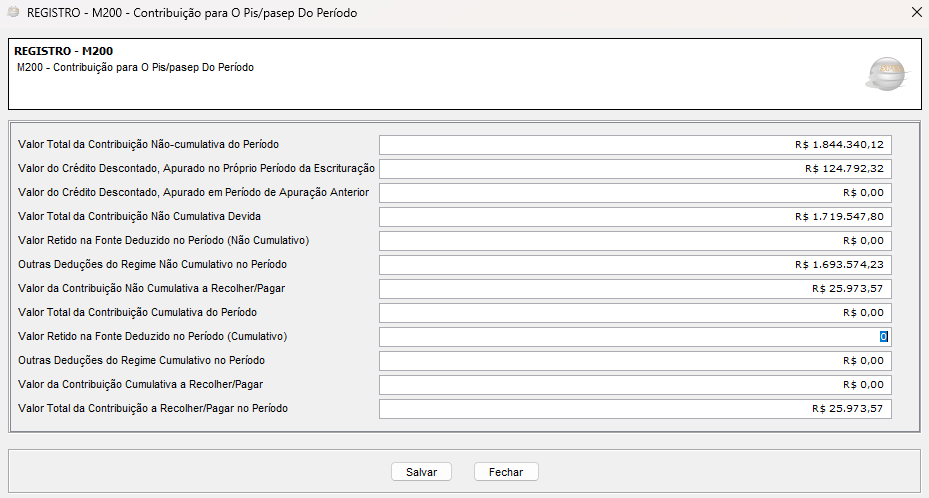
    • Informei no M220/M620 um ajuste de redução correspondente aos 10% excedentes.

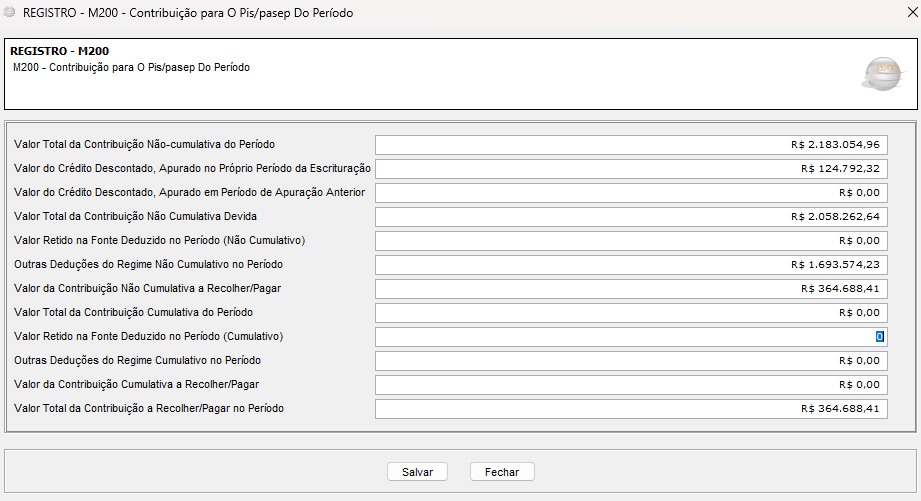
      O problema é que o valor final da contribuição a recolher não fecha com a apuração contábil/fiscal. Contudo, quando altero o lançamento do M220/M620 para “ajuste de acréscimo”, os valores passam a fechar corretamente.

      Minha dúvida é:

      • O correto seria tratar esses 10% como ajuste de acréscimo no M220/M620?

      • Ou existe outra forma de parametrização/escrituração mais adequada para atender a LC 224/2025 e a NT 012/2026?

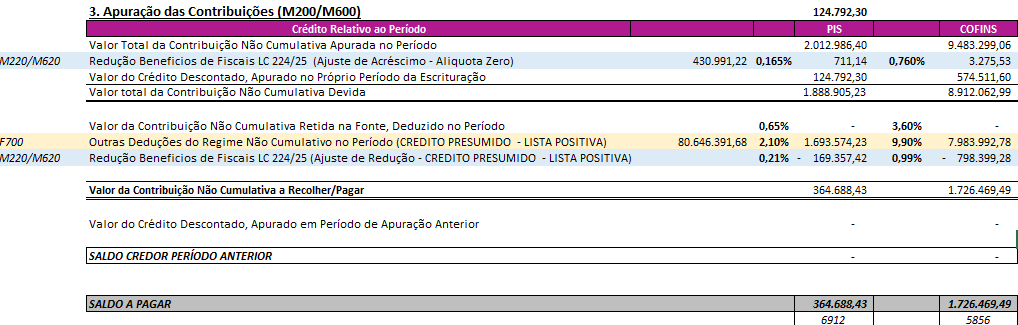
    Exemplo da apuração:

    image.png


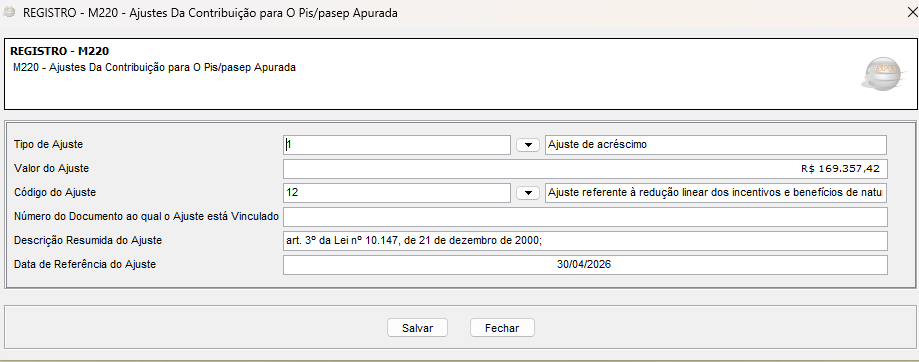
    Exemplo do EFD-Contribuições com ajuste de redução e com ajuste de acréscimo:

    image.pngimage.pngimage.png


    Industria farmacêutica/Lucro Real

    EFD-CONTRIBUIÇÕES. PIS E COFINSLC 224/25NT 012/2026CRÉDITO PRESUMIDO MEDICAMENTOS. LUCRO REAL
    1 respostas252 visualizações21/05/26, 18:25

    Respostas da Comunidade (1)

    Guilherme Henrique Ferreira
    Guilherme Henrique Ferreira
    20.959 pts

    Bom dia, Thayná,

    Analisando as imagens e o cenário que você descreveu, vou explicar o que está acontecendo e qual a forma mais adequada de escriturar.

    O que está ocorrendo

    A lógica do crédito presumido de medicamentos (LC 224/2025) é:

    • A empresa tem direito a 90% do crédito presumido (regime normal)

    • Os 10% excedentes foram vedados pela LC 224/2025 e devem ser estornados/ajustados

    Por que o ajuste de redução no M220/M620 não fecha

    Quando você informa 100% no F700 e depois lança um ajuste de redução no M220/M620, o sistema interpreta isso como:

    Outras Deduções (F700) = R$ 1.693.574,23 ← reduz a contribuição
    Ajuste de Redução (M220) = R$ 169.357,42 ← reduz ainda mais

    Isso gera uma dedução dupla ou uma interpretação equivocada pelo SPED, porque o M220 com tipo de ajuste = redução diminui o valor da contribuição devida, quando na verdade você quer aumentá-la (devolver os 10% que não podem ser aproveitados).

    Por que o ajuste de acréscimo funciona

    Quando você usa ajuste de acréscimo no M220/M620, o raciocínio fica:

    Contribuição apurada
    (-) Crédito Presumido 100% (F700) = R$ 1.693.574,23
    (+) Ajuste de Acréscimo M220 (10%) = R$ 169.357,42
    = Contribuição a recolher correta

    Isso reflete economicamente o que ocorre: você deduziu o crédito inteiro e agora devolve a parcela vedada.

    Quanto à NT 012/2026 (M110/M610)

    A orientação de usar M110/M610 faz sentido quando o ajuste é feito diretamente sobre o crédito (antes de ele compor as deduções). A lógica seria:

    • Registrar no F700 apenas os 90% efetivamente aproveitáveis; ou

    • Registrar 100% no F700 e ajustar no M110/M610 para reduzir o crédito escriturado

    O problema prático é que muitos sistemas não permitem facilmente esse controle no M110/M610 para crédito presumido de terceiros (F700), pois esse registro é mais voltado a créditos apurados diretamente.

    Recomendação prática

    O caminho que você chegou — ajuste de acréscimo no M220/M620 — é funcionalmente correto, desde que:

    ItemObservaçãoTipo de Ajuste1 – Ajuste de Acréscimo ✓Código do Ajuste12 – Ajuste referente à redução linear dos incentivos/benefícios ✓DescriçãoReferência à LC 224/2025 e ao percentual vedado (10%)Valor10% sobre o crédito presumido total do período

    Fundamento: O M220/M620 com acréscimo aumenta a contribuição devida, neutralizando economicamente a parcela indevida do crédito, o que é exatamente o efeito pretendido pela LC 224/2025.

    Resumo do fluxo correto

    F700 → 100% do Crédito Presumido (R$ 80.646.391,68 × 2,10% = R$ 1.693.574,23)
    M220 → Ajuste de ACRÉSCIMO, código 12 (R$ 169.357,42) ← 10% vedado
    Resultado PIS → R$ 364.688,43 ✓ (fecha com a apuração contábil)

    O raciocínio está correto. A NT 012/2026 orienta o M110/M610 como caminho preferencial, mas dada a limitação operacional para créditos presumidos via F700, o M220/M620 como acréscimo é a alternativa tecnicamente defensável e que produz o resultado fiscal correto. Recomendo documentar internamente a memória de cálculo e a referência à LC 224/2025 na descrição do ajuste.


    22/05/26, 14:19

    Faça login para responder esta postagem.

    Entrar

    Gere um resumo inteligente desta discussão com sugestão de curso.

    Tópicos Relacionados

    Quando que o itcmd é isento no estado do Rio de janeiro?NFe de produtos fabricados em impressora 3DRetirada de lucro em espécieNFse considerar competência ou data da emissãoPortal GNRE com instabilidade para gerar guias DIFAL

    Tópicos Mais Vistos

    O que acontece ao clicar em "Rejeição" em uma NFSe no Portal Nacional?REFORMA TRIBUTÁRIA - ESTUDANTES: COMO SE ATUALIZAR?Crédito de IBS/CBS na compra de Combustível para consumoCálculo da Servidão Administrativa no ITRBENEFÍCIO FISCAL ICMS DISTRITO FEDERAL..

    🏆 Top Contribuidores

    1
    Antônio  Glademyr SILVERIO
    👑

    Antônio Glademyr SILVERIO

    6162 pts
    2
    DS
    🏅

    Darlane Silva Santos

    2991 pts
    3
    Rodrigo Carvalho Rastoldo de Souza
    ⭐

    Rodrigo Carvalho Rastoldo de Souza

    1764 pts
    4
    LC
    ⭐

    Letícia Cristovão

    1497 pts
    5
    KC
    ⭐

    KARITA ALVES CORREIA

    1183 pts
    Cursos recomendados para esse tópico

    Aprofunde-se em Setor Fiscal

    Rotinas do Simples NacionalPós-Graduação

    Rotinas do Simples Nacional

    Saiba mais
    Reforma Tributária e Prática FiscalPós-Graduação

    Reforma Tributária e Prática Fiscal

    Saiba mais
    InícioCursos e PósCategoriasRankingRegras do FórumTermos de Uso
    © 2026 Contabilidade Facilitada. Todos os direitos reservados.
    InícioBuscar
    Nova
    Matrículas abertas na Pós-graduação em Auditoria e ComplianceMatrículas abertas na Pós-graduação em Auditoria e Compliance