Fórum CF
    InícioCategoriasRanking
    Acesso
    Fórum CFFórum Contabilidade Facilitada
    1. Início
    2. Categorias
    3. CSLL na Construção Civil com Emprego Total de Mate...

    CSLL na Construção Civil com Emprego Total de Materiais

    SM
    🌱
    SABRINA BRITO MAGALHAES
    🌱 Iniciante50 pts

    Caros colegas, bom dia!

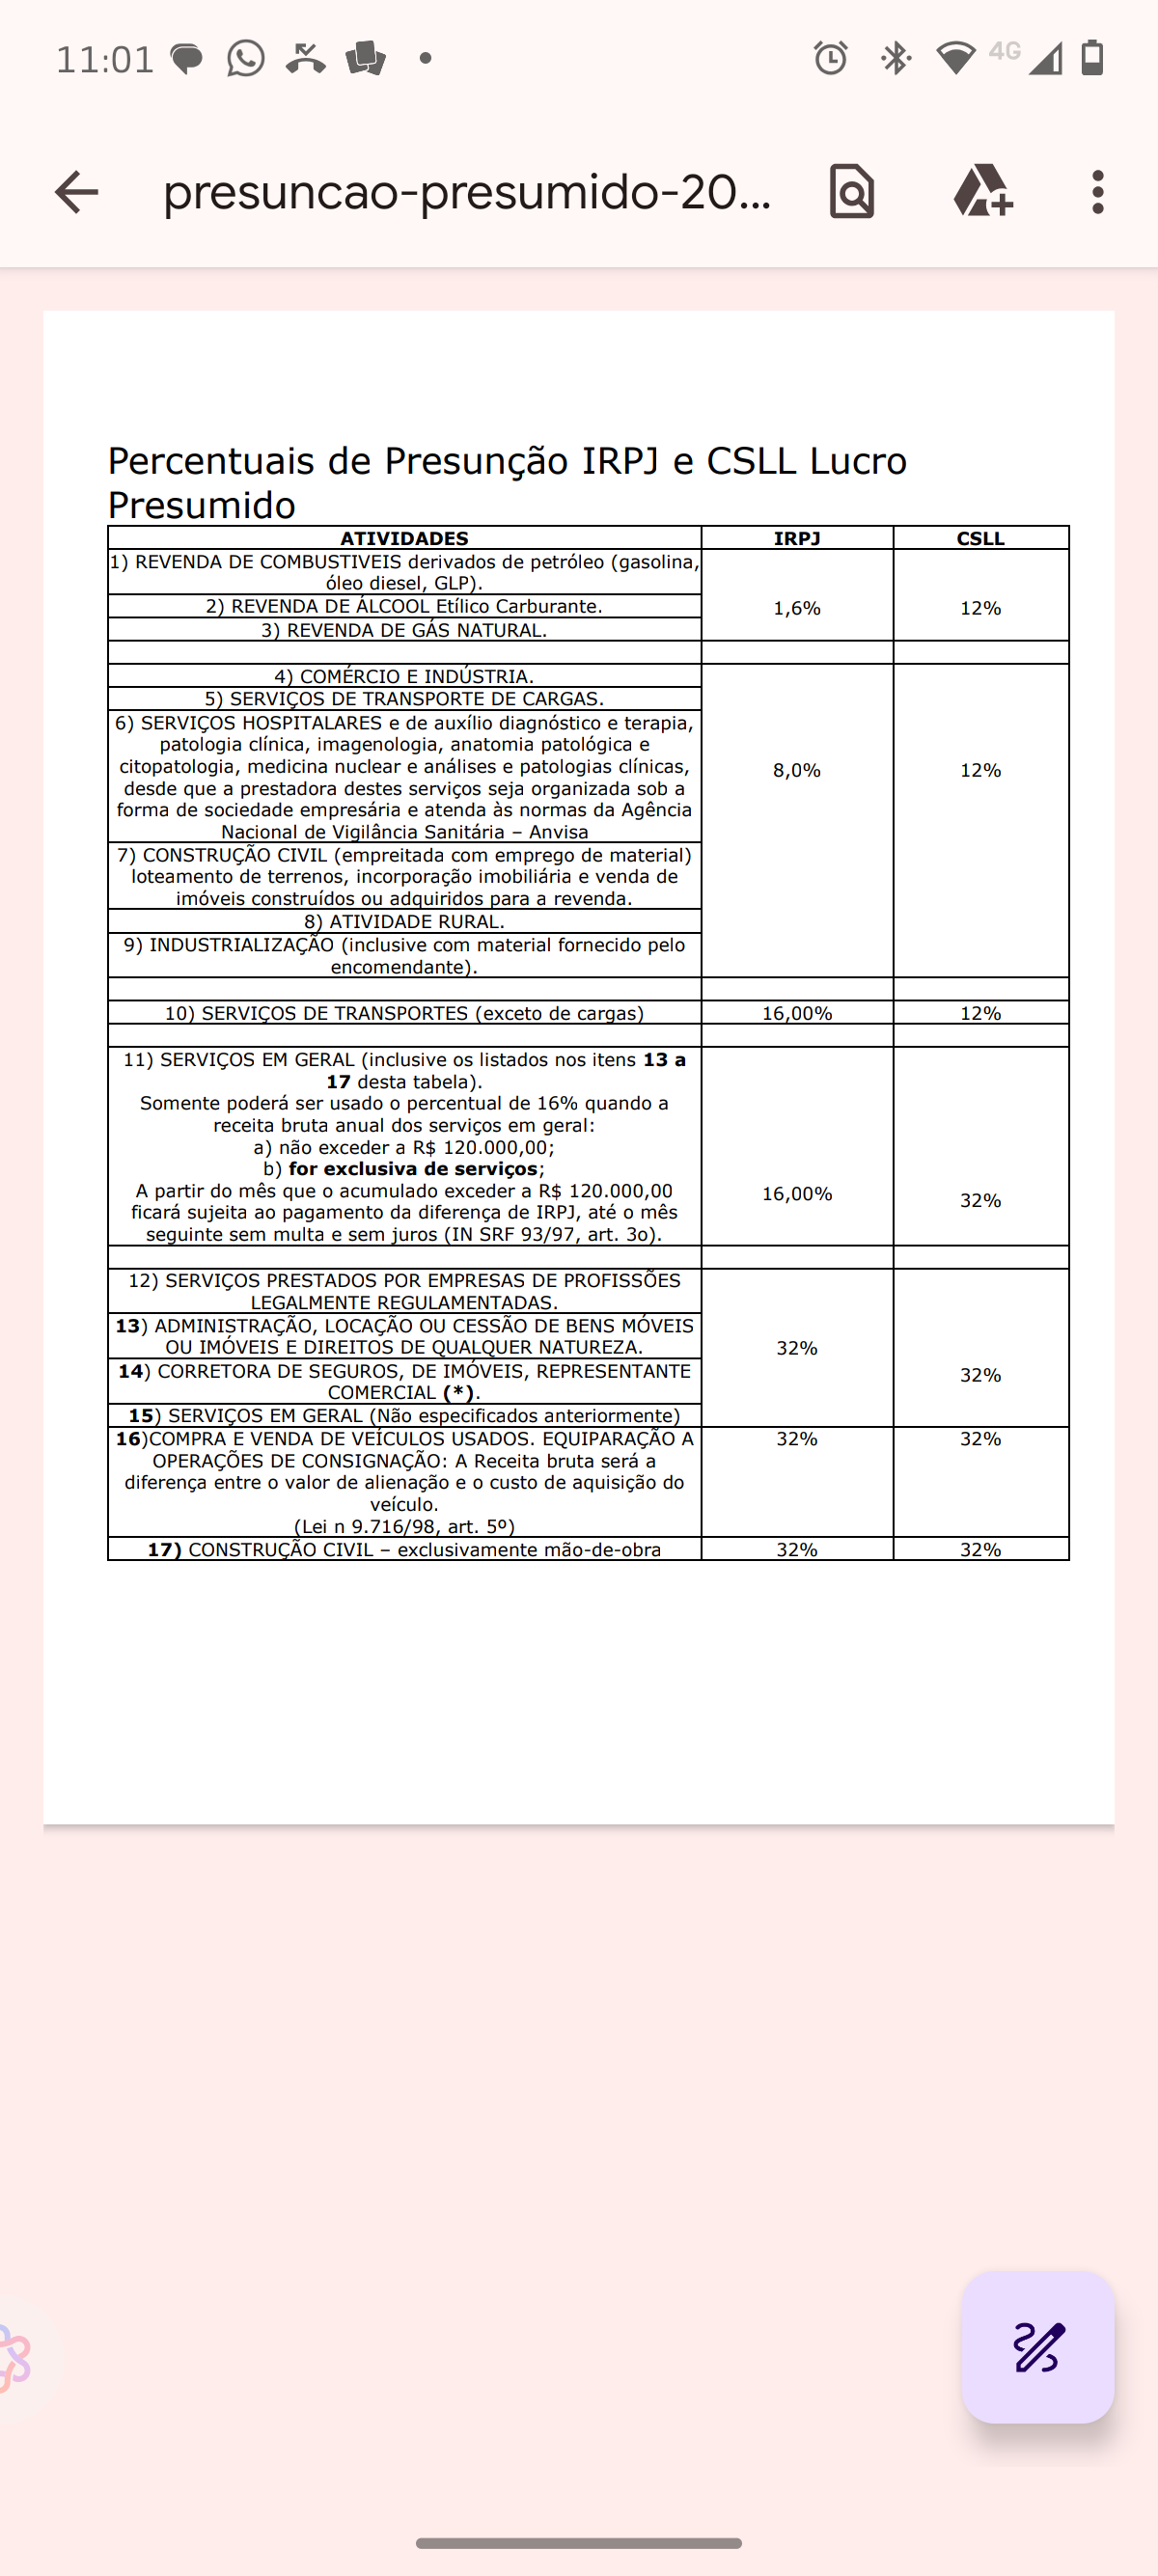
    Gostaria de pedir ajuda dos colegas sobre definição de percentual de presunção da CSLL para atividade de construção civil com total emprego de materiais.

    Vi alguns artigos na internet que aplicavam as alíquotas de 8% e 12% de IRPJ e CSLL respectivamente, mas não encontrei embasamento legal acerca da Contribuição Social. Desde já agradeço a contribuição e o espaço aqui que nos foi disponibilizado para sanarmos dúvidas pertinentes as rotinas fiscais. Abraço.

    Imagem da pergunta
    CSLLApuração sobre o Lucro
    2 respostas289 visualizações29/04/26, 14:03

    Respostas da Comunidade (2)

    Guilherme Henrique Ferreira
    Guilherme Henrique Ferreira
    20.959 pts
    Melhor Resposta · automática

    Bom dia, Sabrina,

    Parabéns por buscar o embasamento legal antes de aplicar qualquer percentual.

    Sobre o percentual de presunção da CSLL na Construção Civil com emprego de materiais

    O ponto central aqui é entender a diferença entre dois tipos de construção civil no Lucro Presumido:

    Construção civil com emprego de materiais (empreitada mista — item 7 da tabela) usa 8% de IRPJ e 12% de CSLL.

    Construção civil exclusivamente de mão de obra (item 17 da tabela) usa 32% tanto para IRPJ quanto para CSLL.

    Onde está o embasamento legal para a CSLL?

    Para o IRPJ, a base é o art. 15 da Lei 9.249/95, que lista expressamente a construção civil com emprego de materiais no percentual de 8%.

    Para a CSLL, o embasamento está no art. 20 da Lei 9.249/95, que estabelece os percentuais de presunção. Esse artigo determina que a base de cálculo da CSLL corresponde a 12% da receita bruta para atividades comerciais, industriais e de serviços em geral — e a 32% para prestação de serviços em geral (quando não se enquadra nas exceções).

    A construção civil com emprego de materiais é enquadrada como atividade equiparada à atividade comercial/industrial, e não como pura prestação de serviços. Por isso, ela segue o percentual de 12% para a CSLL, e não os 32%.

    Esse entendimento também é reforçado pelo art. 33 da IN RFB 1.700/2017, que consolida as regras do Lucro Presumido e confirma essa distinção entre construção com e sem materiais.

    Resumindo de forma prática:

    Quando a construtora fornece os materiais (empreitada mista ou empreitada com fornecimento total de materiais), a atividade tem natureza mista — parte industrial, parte serviço — e por isso recebe o tratamento mais benéfico:

    IRPJ: 8% de presunção CSLL: 12% de presunção

    Quando é exclusivamente mão de obra, não há essa equiparação, e os percentuais sobem para 32% em ambos.

    Os artigos que você encontrou estavam corretos. A dificuldade de achar o embasamento da CSLL é justamente porque ele não cita "construção civil" nominalmente como o art. 15 faz para o IRPJ — ele decorre da interpretação do enquadramento da atividade dentro dos critérios do art. 20 da Lei 9.249/95 combinado com a IN 1.700/2017.


    29/04/26, 14:49
    SM
    🌱
    SABRINA BRITO MAGALHAES
    🌱 Iniciante50 pts

    Excelente explicação. Obrigada pela clareza. Tratou todos os pontos.

    01/06/26, 21:34

    Faça login para responder esta postagem.

    Entrar

    Gere um resumo inteligente desta discussão com sugestão de curso.

    Tópicos Relacionados

    Quando que o itcmd é isento no estado do Rio de janeiro?NFe de produtos fabricados em impressora 3DRetirada de lucro em espécieNFse considerar competência ou data da emissãoPortal GNRE com instabilidade para gerar guias DIFAL

    Tópicos Mais Vistos

    O que acontece ao clicar em "Rejeição" em uma NFSe no Portal Nacional?REFORMA TRIBUTÁRIA - ESTUDANTES: COMO SE ATUALIZAR?Crédito de IBS/CBS na compra de Combustível para consumoCálculo da Servidão Administrativa no ITRBENEFÍCIO FISCAL ICMS DISTRITO FEDERAL..

    🏆 Top Contribuidores

    1
    Antônio  Glademyr SILVERIO
    👑

    Antônio Glademyr SILVERIO

    6162 pts
    2
    DS
    🏅

    Darlane Silva Santos

    2991 pts
    3
    Rodrigo Carvalho Rastoldo de Souza
    ⭐

    Rodrigo Carvalho Rastoldo de Souza

    1764 pts
    4
    LC
    ⭐

    Letícia Cristovão

    1497 pts
    5
    KC
    ⭐

    KARITA ALVES CORREIA

    1183 pts
    Cursos recomendados para esse tópico

    Aprofunde-se em Setor Fiscal

    Rotinas do Simples NacionalPós-Graduação

    Rotinas do Simples Nacional

    Saiba mais
    Reforma Tributária e Prática FiscalPós-Graduação

    Reforma Tributária e Prática Fiscal

    Saiba mais
    InícioCursos e PósCategoriasRankingRegras do FórumTermos de Uso
    © 2026 Contabilidade Facilitada. Todos os direitos reservados.
    InícioBuscar
    Nova
    Matrículas abertas na Pós-graduação em Auditoria e ComplianceMatrículas abertas na Pós-graduação em Auditoria e Compliance