
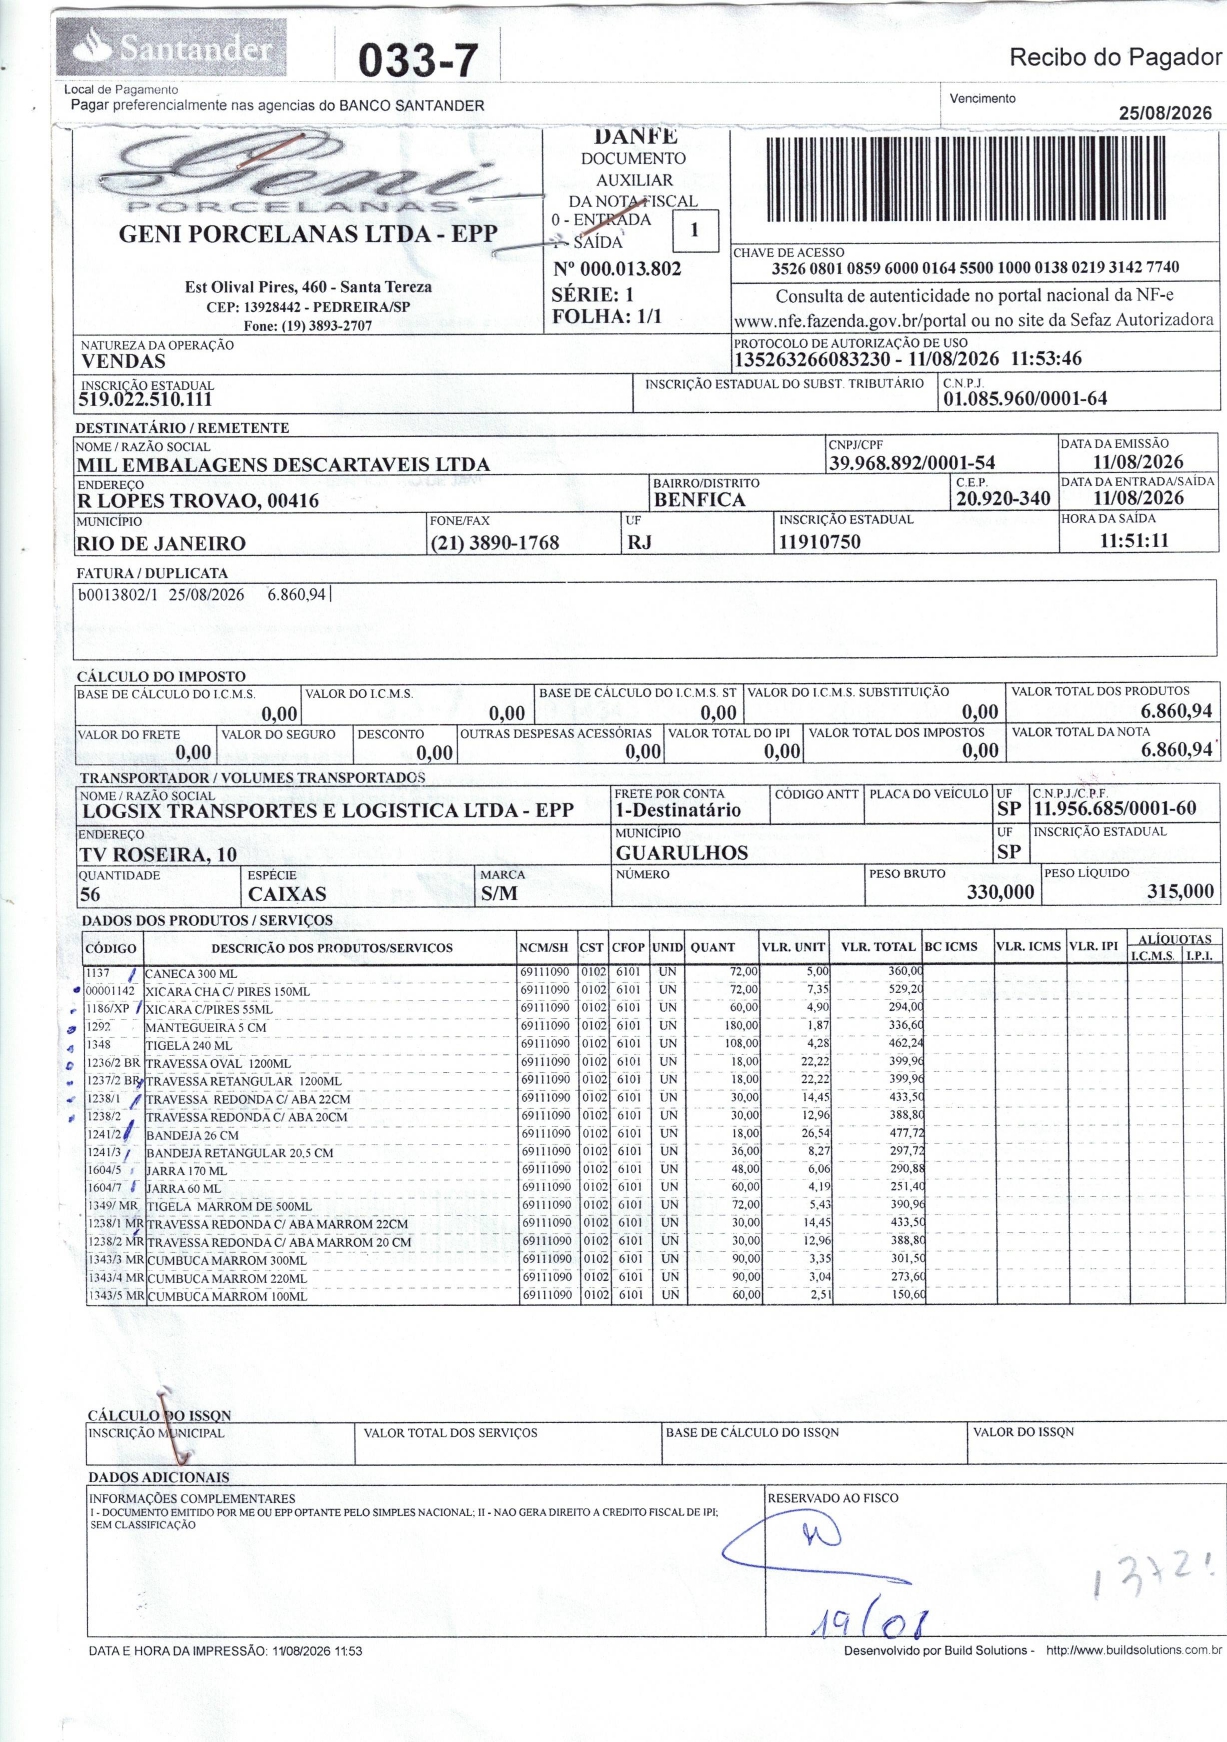

Boa tarde, Marcelo,
Vou explicar a lógica desse tipo de situação para que você consiga concluir com segurança se a ST é devida ou não nessa operação.
A substituição tributária nas operações interestaduais só pode ser exigida por um estado de destino quando existe um convênio ou um protocolo ICMS vigente entre o estado de origem e o estado de destino, estabelecendo aquela mercadoria como sujeita ao regime. A diferença entre convênio e protocolo é justamente essa: o convênio, celebrado no âmbito do CONFAZ com a participação de todos os estados, tem aplicação obrigatória em todo o território nacional, enquanto o protocolo é um acordo bilateral ou plurilateral que só vale entre os estados signatários. No caso de São Paulo e Rio de Janeiro, quando existe um protocolo específico tratando de um determinado NCM, é esse protocolo que dá respaldo para o Rio de Janeiro exigir a retenção do ICMS-ST do fornecedor paulista.
Quando um protocolo é revogado por outro mais recente, isso normalmente significa uma de duas coisas. Pode ser que o novo protocolo simplesmente atualize a relação de mercadorias, mantendo a obrigatoriedade da ST para os mesmos NCMs, apenas com ajustes de redação, de MVA ou de outras condições. Ou pode ser que o novo protocolo tenha excluído aquele NCM da lista, encerrando a obrigatoriedade da substituição tributária entre esses dois estados especificamente para esse produto. A revogação em si não indica automaticamente que a ST deixou de existir, é preciso ler o texto do Protocolo ICMS 81 de 2025 e verificar se o NCM 69111090, referente a outros artigos de porcelana para serviço de mesa ou de cozinha, continua relacionado entre as mercadorias sujeitas ao regime.
Como não tenho acesso à internet neste momento para conferir o texto atualizado do protocolo, não posso confirmar com certeza absoluta se esse NCM permanece na lista. O caminho mais seguro é consultar o texto integral do Protocolo ICMS 81/2025 diretamente no site do CONFAZ, em confaz.fazenda.gov.br, na seção de legislação, e comparar com o Anexo de substituição tributária do Regulamento do ICMS do Rio de Janeiro, que é o Decreto 27.427 de 2000 e suas alterações posteriores, já que é o próprio regulamento estadual que efetivamente incorpora essas mercadorias ao regime dentro do território fluminense. Se o NCM não constar mais nesse anexo depois da atualização trazida pelo novo protocolo, a ST deixou de ser exigível nessa operação entre São Paulo e Rio de Janeiro.
Vale observar também um ponto sobre a nota que você anexou. O fato de os campos de base de cálculo e valor do ICMS-ST estarem zerados na nota fiscal não é, por si só, uma prova de que a ST não é devida. Pode simplesmente indicar que o fornecedor entendeu, corretamente ou não, que o protocolo foi revogado sem substituição para esse NCM, ou pode indicar um erro na emissão. Além disso, o fato de o fornecedor ser optante pelo Simples Nacional não afasta a obrigatoriedade da ST, já que a Lei Complementar 123 de 2006, no artigo 13, parágrafo primeiro, inciso XIII, alínea a, exclui expressamente o ICMS devido por substituição tributária do recolhimento unificado do Simples Nacional. Ou seja, mesmo empresas do Simples continuam obrigadas a reter e recolher a ST quando a mercadoria está sujeita ao regime, então esse detalhe da nota não ajuda a confirmar se a ST era ou não devida.
Minha recomendação é que você localize o texto completo do Protocolo ICMS 81/2025 e confira especificamente se o NCM 69111090 aparece na cláusula que lista as mercadorias alcançadas pelo novo acordo entre São Paulo e Rio de Janeiro. Essa é a única forma de ter certeza definitiva sobre a obrigatoriedade do cálculo da ST nessa operação, e recomendo também que você confirme comigo ou com outra fonte oficial a numeração exata dos artigos e decretos que mencionei, já que citações legais podem conter imprecisões e devem sempre ser verificadas na fonte oficial antes de serem usadas em qualquer trabalho ou defesa.

