
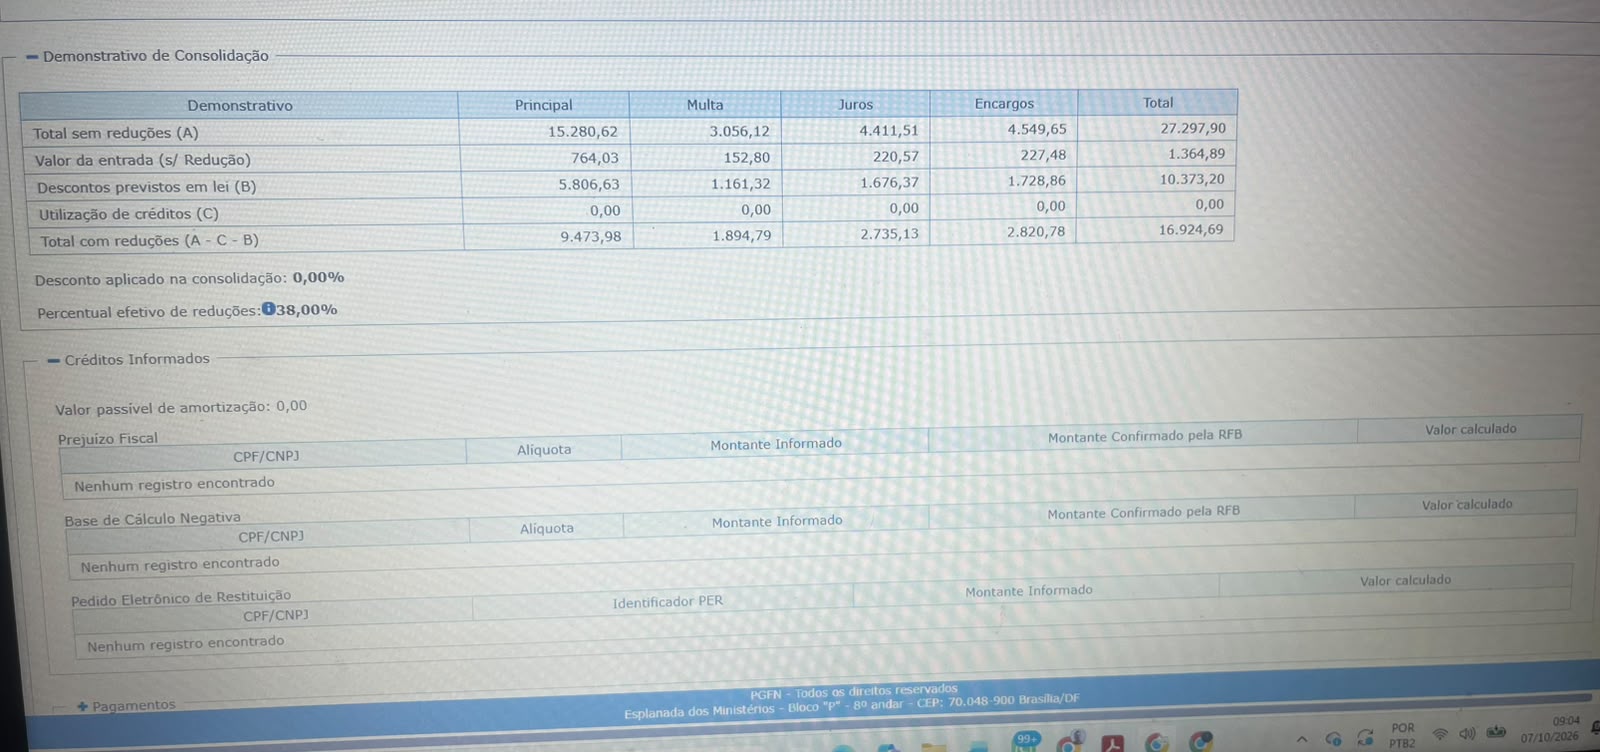

Na transação tributária da PGFN, a regra é que não existe "desconto exclusivo" conseguido por relacionamento. O que existe é desconto previsto em lei e em edital, calculado pela própria PGFN. Isso não quer dizer que a cobrança do contador seja necessariamente um golpe, mas a forma como ele apresentou o desconto merece desconfiança.
Por que o desconto não pode ser "exclusivo"
A transação é regida pela Lei 13.988/2020, alterada pela Lei 14.375/2022. A lei obriga a PGFN a seguir isonomia, capacidade contributiva, transparência e moralidade. O art. 1º, §3º determina ainda que todos os termos de transação celebrados sejam divulgados em meio eletrônico. Um acordo "especial", fora dos parâmetros publicados, contrariaria a própria lei.
Na prática, o desconto depende de três fatores objetivos:
A modalidade. A transação pode ser por adesão (edital), de pequeno valor ou individual. Esta última é reservada a dívidas acima de R$ 10 milhões ou a casos específicos e tem rito próprio, com proposta formal e análise da PGFN.
A CAPAG (Capacidade de Pagamento). É a nota A, B, C ou D atribuída pela própria PGFN com base em dados fiscais. O contador não define nem negocia essa nota. O que ele pode fazer é pedir revisão da CAPAG com documentação, o que é um trabalho técnico legítimo.
Os limites legais. O desconto incide apenas sobre juros, multas e encargos, nunca sobre o principal. O teto é de 65% do total da dívida, ou 70% para pessoa física, ME e EPP.
No cenário atual, o Edital nº 6/2026 organiza a negociação em quatro modalidades:
1º. Capacidade de pagamento,
2º. Débitos de difícil recuperação,
3º. Pequeno valor e
4º. Débitos garantidos por seguro garantia ou carta fiança.
A adesão é feita exclusivamente pelo portal Regularize, e deve abranger todas as inscrições elegíveis do contribuinte, sem adesão parcial. O prazo original era 30/09/2026, mas há notícia de prorrogação até 29/01/2027.
Vale confirmar no site da PGFN.
Sobre crédito de ICMS e prejuízo fiscal
Sua intuição está parcialmente certa. O prejuízo fiscal e a base negativa de CSLL podem ser usados na transação federal para amortizar até 70% do saldo que resta após os descontos, conforme a Lei 14.375/2022. Isso é previsto em lei, não fruto de negociação pessoal.
Já o crédito de ICMS é estadual e não serve para quitar dívida com a União. Ele só seria relevante numa negociação com a Receita Estadual, no caso do Paraná a PGE/SEFA-PR, que tem programas próprios. Se não houve uso de prejuízo fiscal, o desconto veio quase certamente do enquadramento normal no edital, pela CAPAG ou pela modalidade.
Como verificar se o desconto foi "conseguido" por ele
Simule no Regularize. Acesse regularize.pgfn.gov.br com o gov.br ou certificado do contribuinte, em "Negociar Dívida", e veja quais modalidades e descontos aparecem. Se o sistema oferece o mesmo desconto a qualquer um, o contador apenas fez a adesão padrão.
Consulte a CAPAG no próprio Regularize. Se o contador tiver pedido revisão da CAPAG e ela melhorou, há trabalho técnico real envolvido, e deve existir um protocolo de "Revisão da Capacidade de Pagamento".
Peça os documentos ao contador: o número do requerimento ou termo de transação, a modalidade e o edital aplicados, e o demonstrativo de consolidação com o valor original, os descontos e o saldo. Na transação individual, existe um termo assinado pela PGFN.
Confira os pagamentos. Eles devem ser feitos sempre por DARF ou DAS emitido pelo Regularize, nunca por depósito na conta do contador ou de terceiros.
Quando é legítimo e quando é esquema
Cobrar honorários de êxito sobre a economia obtida é uma prática comum e lícita, desde que esteja em contrato. O problema surge quando o profissional apresenta como "exclusivo" um desconto que o edital dá a qualquer contribuinte enquadrado. Nesse caso, ele estaria cobrando por um benefício legal automático, o que pode configurar indução a erro e infração ao Código de Ética do Profissional Contábil, passível de denúncia ao CRC.
São sinais de alerta mais graves:
Pagamento fora de DARF;
Pedido da senha gov.br;
Promessa de quitar a dívida com títulos públicos antigos, precatórios de terceiros ou "créditos" de origem duvidosa, que são fraudes de compensação bastante conhecidas.
Se a situação envolver um cliente seu, um parecer comparando a simulação do Regularize com o desconto que o contador alega ter obtido costuma resolver a questão de forma objetiva.