A norma correta continua sendo a ITG 2002 (R1) – Entidade sem Finalidade de Lucros. Ela foi aprovada pela Resolução CFC nº 1.409/12 e alterada e consolidada em 21.08.2015 como ITG 2002 (R1). Ela substituiu a antiga NBC T 10.19 e abrange todas as entidades sem finalidade de lucro: fundação de direito privado, associação, organização social, organização religiosa, partido político ou entidade sindical. Para o que a ITG não trata, aplica-se de forma subsidiária a NBC TG 1000 (PMEs) ou as NBCs TG completas, conforme o porte. Na prática, muitas entidades declaram a ITG 2002 (R1) combinada com a NBC TG 1000.
Por que as despesas "sem restrição" não aparecem no modelo
A segregação "com restrição / sem restrição" no modelo da ITG serve para mostrar a origem dos recursos, ou seja, se o doador ou financiador vinculou o recurso a uma finalidade. Já os custos e despesas são apresentados por destinação: em qual programa ou atividade o recurso foi aplicado, ou se foi gasto na estrutura administrativa. Por isso o modelo não repete a divisão com/sem restrição no bloco de custos.
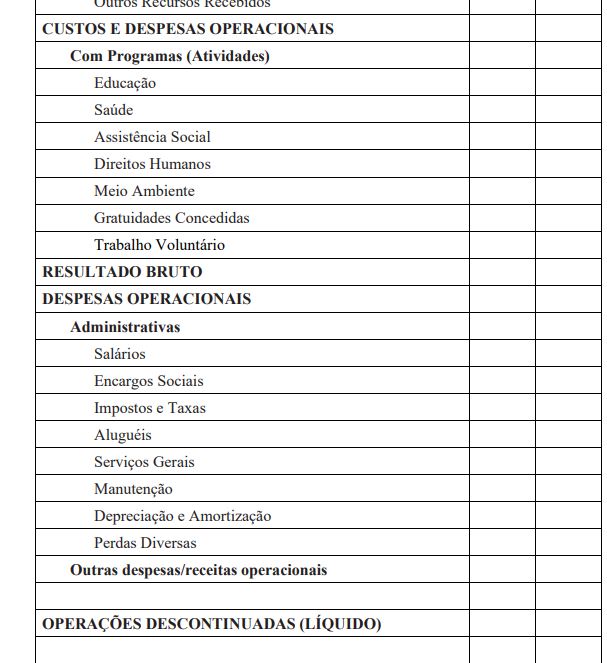
Na prática, você aloca o custo ou despesa pela sua natureza e finalidade, independentemente da origem do recurso:
O gasto está ligado diretamente a uma atividade-fim (educação, saúde, assistência social, cultura, esporte etc.): ele vai para Custos e Despesas Operacionais → Com Programas (Atividades), na linha do programa correspondente. Isso vale mesmo que tenha sido pago com recurso livre, como mensalidades de associados ou doações sem vínculo.
O gasto é de manutenção da estrutura (salários administrativos, aluguel da sede, contador, tarifas, energia do escritório, depreciação de bens administrativos): ele vai para Despesas Operacionais → Administrativas.
Gratuidades concedidas e trabalho voluntário têm linhas próprias dentro dos custos com programas.
A estrutura simplificada fica assim:
RECEITAS OPERACIONAIS
Com restrição (por programa, subvenções, gratuidades, voluntariado...)
Sem restrição (serviços prestados, contribuições/doações voluntárias,
mensalidades de associados, rendimentos, outros)
(-) CUSTOS E DESPESAS OPERACIONAIS
Com programas (atividades): Educação, Saúde, Assist. Social, ...
Gratuidades concedidas
Trabalho voluntário
= RESULTADO BRUTO
(-) DESPESAS OPERACIONAIS
Administrativas (salários, encargos, aluguéis, serviços, depreciação...)
Outras despesas/receitas operacionais
= SUPERÁVIT / DÉFICIT DO PERÍODO
Pontos de atenção
O modelo do apêndice da ITG é exemplificativo. Você pode e deve adaptá-lo à realidade da associação, por exemplo trocando os programas listados pelos que constam no estatuto e eliminando as linhas sem movimento.
Se quiser evidenciar no próprio resultado quanto do gasto foi custeado com recurso livre e quanto com recurso vinculado, a ITG não impede. Você pode abrir colunas "com restrição / sem restrição / total" na DRE, ou detalhar em nota explicativa. Isso é especialmente útil quando há convênios, termos de fomento (MROSC) ou subvenções públicas com prestação de contas.
Ainda mais importante que a DRE é o plano de contas. O item 10 da ITG exige que os registros contábeis evidenciem as contas de receitas e despesas, com e sem gratuidade, segregadas por tipo de atividade. Recursos de convênios e projetos devem ser registrados em contas próprias. Se o plano de contas já nascer com centros de custo por programa e por fonte (livre ou vinculada), a DRE sai praticamente pronta.
Por fim, lembre que a ITG usa nomenclatura própria: "Patrimônio Social" em vez de Patrimônio Líquido, "Superávit/Déficit" em vez de Lucro/Prejuízo, e DMPS no lugar da DMPL.