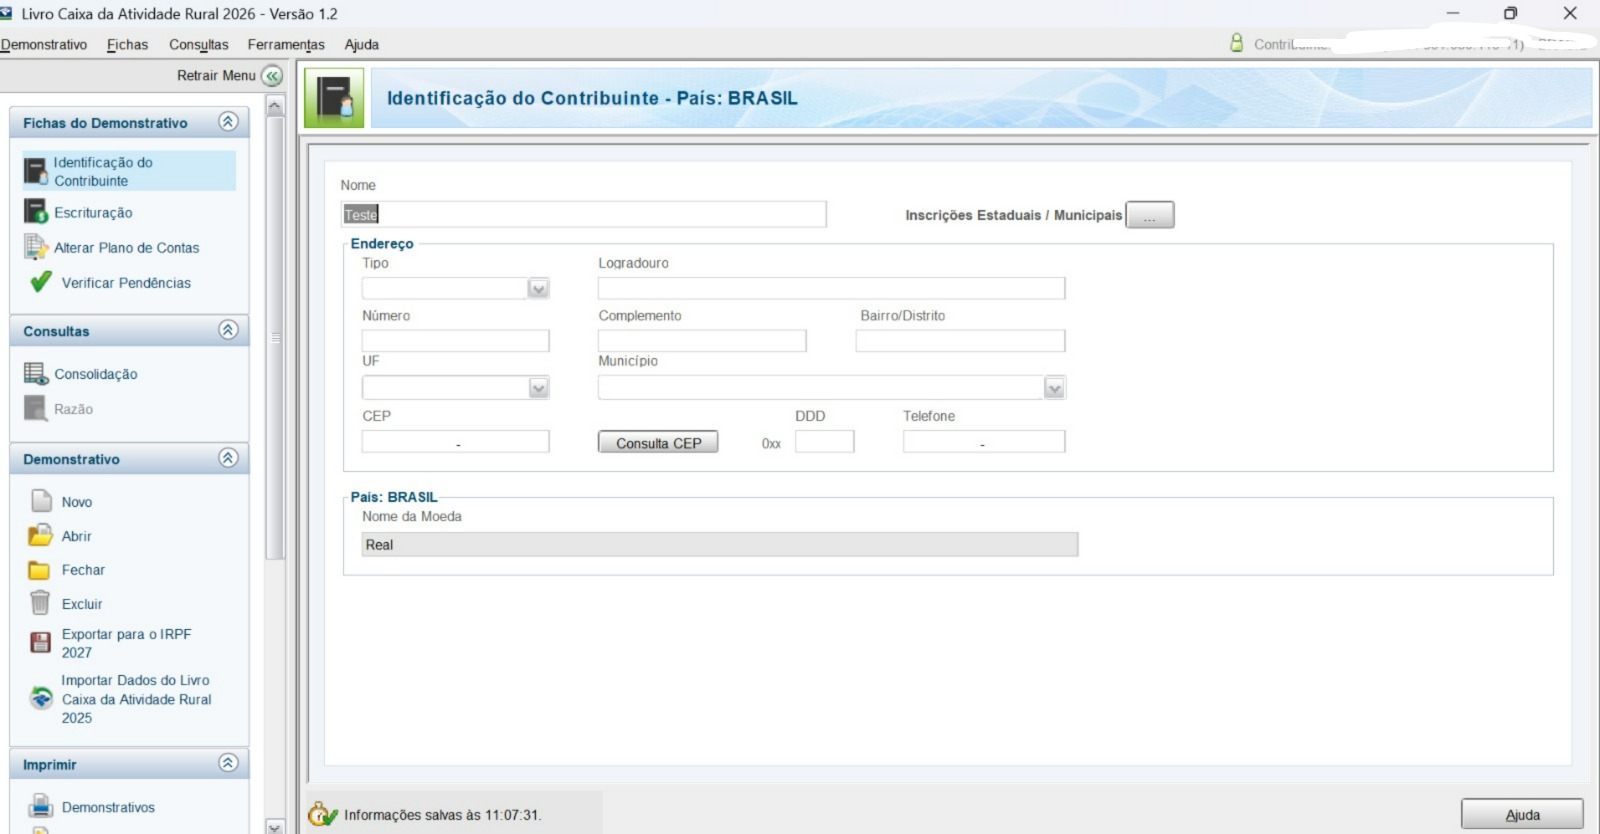
Deve ser o endereço da pessoa física, ou seja, o domicílio fiscal do produtor. Use o mesmo endereço do cadastro do CPF e da ficha de identificação da DIRPF, e não o da propriedade rural.
A ficha "Identificação do Contribuinte" identifica a pessoa que apura o resultado. O imóvel é tratado em outro lugar:
Inscrição estadual de produtor rural: Vai no botão "Inscrições Estaduais / Municipais", na mesma tela. Ali entra o vínculo com a propriedade, pela inscrição.
Dados do imóvel explorado: Nome, NIRF, localização, área, participação e condição de exploração são informados no Anexo da Atividade Rural da DIRPF, para onde esse programa exporta os dados.
No LCDPR digital (arquivo .txt): A lógica é a mesma. O registro 0030 traz o endereço do contribuinte, e o registro 0040 traz o cadastro do imóvel, com nome do imóvel, endereço do imóvel, número, complemento, bairro e CEP.
Se o produtor mora na própria propriedade, o endereço de domicílio coincide com o rural. Mesmo assim, informe-o exatamente como consta no cadastro do CPF, para evitar divergência no cruzamento com a DIRPF.
Antes de começar, confira o endereço do CPF no site da Receita. Se estiver desatualizado, vale corrigir lá primeiro, porque a DIRPF e as intimações usam esse cadastro.